SCHUFA vor der Besichtigung: Was erlaubt ist und was der neue Score zeigt
Wann Vermieter eine SCHUFA-Auskunft verlangen dürfen, welches Dokument das richtige ist und was der neue SCHUFA-Score von 100 bis 999 Punkten misst: alle zwölf Kriterien mit Punkten, zwei durchgerechnete Bewerber, eine Lese-Tabelle für Vermieter und warum der Score auf dem Vermieter-Zertifikat gar nicht steht.
Eine SCHUFA-Auskunft gehört nicht in die Terminanfrage. Den schriftlichen Bonitätsnachweis verlangt ein Vermieter erst nach der Besichtigung, und zwar von den Bewerbern, die für die Wohnung ernsthaft in Frage kommen. Vorher darf er bonitätsrelevante Angaben erfragen, sobald ein Interessent erklärt, die Wohnung anmieten zu wollen: Einkommen, Beruf, laufende Insolvenz, Räumungstitel wegen Mietschulden. Das richtige Dokument ist die SCHUFA-BonitätsAuskunft oder der BonitätsCheck für Dritte (29,95 €), nie die kostenlose Datenkopie. Den neuen SCHUFA-Score von 100 bis 999 Punkten sieht der Vermieter darauf nicht: Das Zertifikat sagt nur, ob ausschließlich positive oder auch negative Informationen gespeichert sind.
Dieser Beitrag zeigt die Reihenfolge, das richtige Dokument und ausführlich, wie der neue SCHUFA-Score seit dem 17. März 2026 entsteht: alle zwölf Kriterien mit ihren Punkten, zwei durchgerechnete Bewerber, eine Lese-Tabelle für Vermieter und was Bewerber selbst tun können. Dazu kommt ein Berliner Urteil zur Werbung mit dem SCHUFA-Check. Wie Vermieter die Angaben anschließend durchrechnen, steht im Leitfaden zur Bonitätsprüfung bei privater Vermietung.
Die Reihenfolge: Angaben vor dem Termin, Nachweise danach
Maßstab ist die Orientierungshilfe der Datenschutzaufsichtsbehörden zur Mieterselbstauskunft (Version 2.0, Stand Januar 2026). Sie ordnet die Datenerhebung nach dem Fortschritt der Vermietung: Je näher der Vertrag rückt, desto mehr ist erforderlich und damit erlaubt.
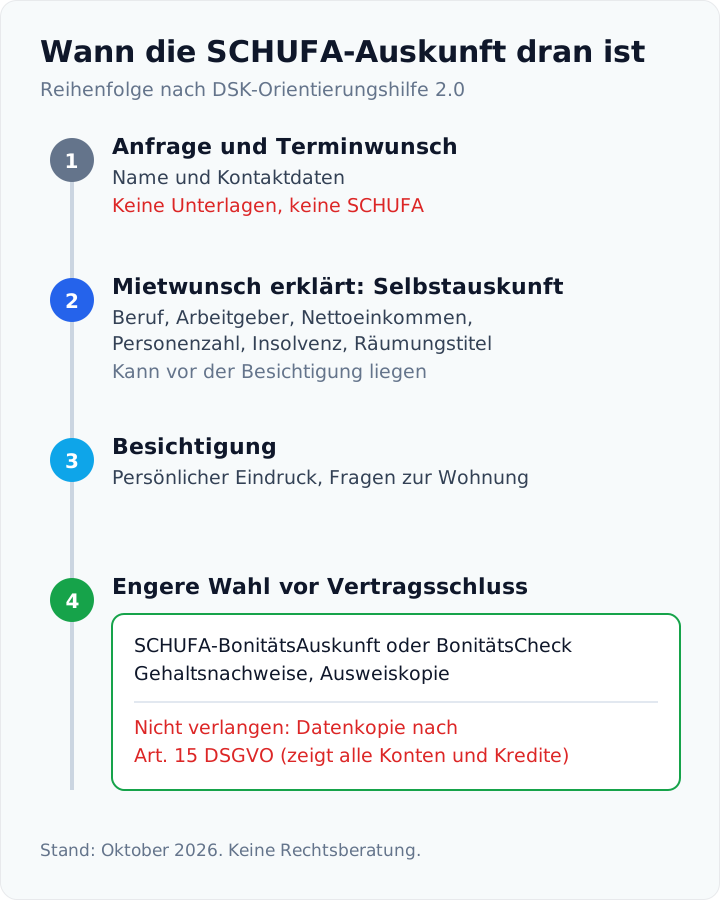
Reihenfolge nach der DSK-Orientierungshilfe 2.0 (Januar 2026), Stand Oktober 2026.
| Schritt | Was erfragt oder verlangt wird | SCHUFA |
|---|---|---|
| Anfrage, Terminwunsch | Name, Kontaktdaten | nein |
| Mietwunsch erklärt (Selbstauskunft) | Beruf, Arbeitgeber, Nettoeinkommen, Zahl der einziehenden Personen, laufende Insolvenz, Räumungstitel wegen Mietrückständen, Haustiere | nur als Frage nach Einträgen, kein Dokument |
| Besichtigung | persönlicher Eindruck, Fragen zur Wohnung | nein |
| Engere Wahl vor Vertragsschluss | Gehaltsnachweise, Ausweiskopie, SCHUFA-BonitätsAuskunft | ja, als Bonitätsnachweis für Dritte |
Der Mietwunsch kann schon vor der Besichtigung erklärt sein, etwa wenn ein Interessent auf eine Anzeige hin die Selbstauskunft ausfüllt und abschickt. Dann darf der Vermieter die Angaben aus der zweiten Zeile auswerten und entscheiden, wen er einlädt. Den Nachweis aus der vierten Zeile braucht er erst, wenn er sich zwischen wenigen Bewerbern entscheidet.
Welches SCHUFA-Dokument das richtige ist
Hier passieren die meisten Fehler, auf beiden Seiten. Es gibt zwei Dokumente, die sich grundlegend unterscheiden.
| SCHUFA-BonitätsAuskunft / BonitätsCheck | Datenkopie nach Art. 15 DSGVO | |
|---|---|---|
| Zweck | Weitergabe an Vermieter oder Arbeitgeber | Auskunft über die eigenen gespeicherten Daten |
| Inhalt | Name, Anschrift, Geburtsdatum, Abfragedatum und ob ausschließlich positive oder auch negative Informationen vorliegen | alle gespeicherten Daten: Konten, Kredite, Anfragen |
| SCHUFA-Score | steht nicht drauf | ja, mit Punktwert |
| Kosten | 29,95 € einmalig | kostenlos |
| Form | Zertifikat per Post (BonitätsAuskunft) oder PDF, 60 Tage teilbar (BonitätsCheck) | Brief oder Online-Abruf |
| Echtheit prüfbar | BonitätsCheck: per Verifizierungscode | nein |
| Darf der Vermieter sie verlangen? | ja, in der engeren Wahl | nein |
Die Orientierungshilfe ist bei der Datenkopie eindeutig: Vermieter dürfen „Selbstauskünfte“ im Sinne von Art. 15 DSGVO nicht anfordern, weil diese „häufig wesentlich mehr Angaben über die wirtschaftlichen Verhältnisse“ enthalten, als für das Mietverhältnis nötig ist. Zulässig sind Auskünfte, die der Interessent selbst bei einer Auskunftei für genau diesen Zweck einholt und vorlegt.
Für Mietinteressenten heißt das: Bestellen Sie den Nachweis für Dritte erst, wenn Sie ihn brauchen. Er kostet einmalig 29,95 €. Der digitale BonitätsCheck lässt sich 60 Tage lang an beliebig viele Vermieter weitergeben, sodass mehrere Bewerbungen im selben Zeitraum nicht jeweils neu kosten.
Darf der Vermieter selbst bei der SCHUFA anfragen?
Nur eingeschränkt. Die Orientierungshilfe erlaubt eine Abfrage durch den Vermieter nur, wenn eine gesetzliche Grundlage nach Art. 6 Abs. 1 lit. b oder f DSGVO trägt. Liegt bereits ein Bonitätsnachweis des Bewerbers vor, ist eine zusätzliche Abfrage nicht zulässig. Für private Vermieter ist der vorgelegte Nachweis deshalb der praktische Weg.
Der neue SCHUFA-Score: Was sich am 17. März 2026 geändert hat
Seit dem 17. März 2026 berechnet die SCHUFA einen neuen Score auf einer Skala von 100 bis 999 Punkten. Er setzt sich aus zwölf veröffentlichten Kriterien mit festen Punktwerten zusammen, die jeder im kostenlosen SCHUFA-Account nachrechnen kann. Für die Vermietung sind vier Änderungen wichtig:
- Punkte statt Prozent. Der bisherige Basisscore in Prozent entfällt. Umrechnen lässt sich nichts: 98,5 Prozent sind nicht 985 Punkte. Der Basisscore war ein Orientierungswert für Verbraucher, den die SCHUFA nach eigener Aussage nie an Unternehmen weitergegeben hat.
- Ein Wert für alle, aber noch nicht überall. Verbraucher und Unternehmen sehen erstmals denselben Score. Er ersetzt sechs Branchenscores: Banken, Sparkassen, Genossenschaftsbanken, Telekommunikation, Handel sowie Versandhandel und E-Commerce. Die Wohnungswirtschaft gehört nicht dazu. Zum Start nutzten rund 25 Prozent der bisherigen Score-Kunden den neuen Wert, bis Ende 2026 sollen es rund 50 Prozent sein, die Übergangsfrist läuft bis Ende 2028. Die Verbraucherzentralen weisen darauf hin, dass bis dahin auch die alten Branchenscores weiter im Umlauf sind.
- Die Klassen bleiben. Die Einteilung von „Hervorragend“ bis „Ungenügend“ gibt es weiter. Nach SCHUFA-Angaben blieben 83 Prozent der Verbraucher in derselben Klasse wie im bisherigen Bankenscore, 9 Prozent stiegen auf, 8 Prozent ab, die meisten davon um eine Klasse.
- Anfragen zählen weniger. Ihr Gewicht sinkt laut SCHUFA von 40 auf rund 20 Prozent. Mehrere Anfragen innerhalb von 28 Tagen zählen nur einmal, Kredit-, Leasing- und Hypothekenanfragen sind score-neutral.
| Score-Klasse | Punkte | Anteil der Menschen | Einschätzung der SCHUFA |
|---|---|---|---|
| Hervorragend | 776 bis 999 | rund 62 % | geringes Risiko für Zahlungsausfälle im Vergleich zum Bevölkerungsdurchschnitt |
| Gut | 709 bis 775 | rund 20 % | durchschnittliches Risiko |
| Akzeptabel | 642 bis 708 | rund 8 % | leicht erhöhtes Risiko |
| Ausreichend | 100 bis 641 | rund 2 % | erhöhtes bis deutlich erhöhtes Risiko |
| Ungenügend | kein Score | rund 8 % | offene Zahlungsstörungen trotz mehrfacher Mahnung, auch Einträge aus Schuldnerverzeichnis oder Insolvenzbekanntmachungen |
Die Chancen, die die SCHUFA den Klassen zuschreibt, beziehen sich ausdrücklich auf Kredite bei Banken. Über einen Vertrag entscheidet nicht die SCHUFA, sondern der Vertragspartner nach eigenen Regeln und mit weiteren Daten.
Die zwölf Kriterien und ihre Punkte
Die SCHUFA veröffentlicht für jedes Kriterium eine Punktspanne. Die Höchstwerte ergeben zusammen 999. Allein Kriterium 1 bringt mindestens 100 Punkte, deshalb liegt kein Score darunter. Die Spanne zeigt die Gewichtung: Bei Zahlungsstörungen liegen 164 Punkte zwischen bestem und schlechtestem Wert, bei der Identitätsprüfung 38.
| Nr. | Kriterium | Punkte | Volle Punkte bei | Was das für Mietbewerber heißt |
|---|---|---|---|---|
| 1 | Zahlungsstörungen | 100 bis 264 | keiner Zahlungsstörung | Wichtigstes Kriterium. Erledigte Störung: 100 Punkte, nach einem Jahr 135, ab zwei Jahren 152. Offene Störung: kein Score. Eine Inkassoanfrage wirkt zwölf Monate negativ. |
| 2 | Alter des ältesten Bankvertrags | 0 bis 69 | 20 Jahren | Nach einem Jahr 12 Punkte, nach vier 23, nach zehn 49. Ohne Bankvertrag 18. Junge Bewerber liegen hier zwangsläufig niedrig. |
| 3 | Alter der ältesten Kreditkarte | 0 bis 81 | 15 Jahren | Ohne Kreditkarte 24 Punkte, eine neue Karte bringt in den ersten sechs Monaten 0. Debit- und Prepaidkarten zählen nicht. |
| 4 | Alter der aktuellen Adresse | 0 bis 94 | 20 Jahren | Bis zum siebten Monat 0, ab dem siebten Monat 6, nach zehn Jahren 63. Wer gerade umgezogen ist, verliert hier bis zu 94 Punkte, ohne je unpünktlich gezahlt zu haben. |
| 5 | Alter des jüngsten Rahmenkredits | 0 bis 36 | keinem Rahmenkredit oder einem über zwei Jahre alten | Ein neuer Rahmenkredit bringt im ersten Jahr 0 Punkte. |
| 6 | Anfragen und Abschlüsse für Girokonten und Kreditkarten (zwölf Monate) | 0 bis 117 | keiner | Eine: 82, zwei: 44, ab drei: 0. Ein neues Gehaltskonto zum Jobwechsel kostet 35 Punkte. |
| 7 | Anfragen außerhalb des Bankenbereichs (zwölf Monate) | 0 bis 99 | keiner oder einer | Zwei: 71, drei: 40, ab vier: 0. Gemeint sind Anfragen von Händlern, Telekommunikationsanbietern und Versicherungen, etwa beim Kauf auf Rechnung oder einem neuen Handyvertrag. |
| 8 | Aufgenommene Ratenkredite (zwölf Monate) | 0 bis 66 | keinem | Einer: 48, zwei: 32, ab drei: 0. Ein Möbelkredit für die neue Wohnung schlägt hier durch. |
| 9 | Längste Restlaufzeit aller Ratenkredite | 0 bis 61 | keinem Kredit oder bis drei Jahren Restlaufzeit | Ab sechs Jahren Restlaufzeit 0 Punkte. |
| 10 | Kreditstatus | 0 bis 19 | einem positiv erledigten Ratenkredit | Ohne Ratenkredit 9 Punkte, offener oder negativ erledigter 0. |
| 11 | Immobilienkredit | 0 bis 55 | bestehendem Immobilienkredit oder Bürgschaft dafür | Wer keinen Immobilienkredit hat und für keinen bürgt, kommt auf höchstens 944 Punkte. |
| 12 | Identitätsprüfung | 0 bis 38 | geprüfter Identität | Wird gutgeschrieben, sobald ein Vertragspartner der SCHUFA eine Prüfung meldet, etwa bei der Kontoeröffnung. |
Drei Dinge folgen daraus für die Vermietung:
- Kein Kriterium misst Einkommen oder Mietzahlungen. Der Score sagt nichts darüber, ob jemand die Miete tragen kann oder bisher pünktlich gezahlt hat, solange daraus keine gemeldete Zahlungsstörung wurde.
- Sesshaftigkeit zählt viel. Adressdauer, ältester Bankvertrag und älteste Kreditkarte bringen zusammen bis zu 244 Punkte. Wohnungsbewerber sind oft gerade im Umbruch: neuer Job, neue Stadt, neues Konto.
- Wer bei Ihnen einzieht, beginnt in Kriterium 4 wieder bei null. Ein Umzug senkt den Score des neuen Mieters, auch wenn sich an seinen Finanzen nichts ändert.
Rechenbeispiel: zwei Bewerber, zwei Überraschungen
Zwei ausgedachte Bewerber, gerechnet mit den Punktwerten, die die SCHUFA je Kriterium veröffentlicht:
- Bewerberin A, 28, ist vor acht Monaten für eine neue Stelle in die Stadt gezogen. Ihr Girokonto hat sie seit zehn Jahren, vor einem halben Jahr kam ein Gehaltskonto bei einer zweiten Bank dazu. Keine Kreditkarte, keine Kredite. In den letzten zwölf Monaten gab es zwei Anfragen von außerhalb der Banken: neuer Handyvertrag, ein Kauf auf Rechnung. Nie eine Zahlungsstörung.
- Bewerber B, 52, wohnt seit 20 Jahren unter derselben Adresse, Girokonto seit über 20 Jahren, Kreditkarte seit über 15 Jahren, keine Kredite, keine Anfragen. Vor gut einem Jahr hat ein Versandhändler eine Rechnung nach zwei Mahnungen an die SCHUFA gemeldet, B hat sie danach bezahlt.
| Kriterium | Bewerberin A | Bewerber B |
|---|---|---|
| 1 Zahlungsstörungen | keine: 264 | erledigt vor gut einem Jahr: 135 |
| 2 Ältester Bankvertrag | zehn Jahre: 49 | über 20 Jahre: 69 |
| 3 Älteste Kreditkarte | keine: 24 | über 15 Jahre: 81 |
| 4 Aktuelle Adresse | acht Monate: 6 | 20 Jahre: 94 |
| 5 Jüngster Rahmenkredit | keiner: 36 | keiner: 36 |
| 6 Girokonten, Kreditkarten | ein Abschluss: 82 | keiner: 117 |
| 7 Anfragen außerhalb Banken | zwei: 71 | keine: 99 |
| 8 Neue Ratenkredite | keiner: 66 | keiner: 66 |
| 9 Restlaufzeit | kein Kredit: 61 | kein Kredit: 61 |
| 10 Kreditstatus | kein Kredit: 9 | kein Kredit: 9 |
| 11 Immobilienkredit | keiner: 0 | keiner: 0 |
| 12 Identitätsprüfung | geprüft: 38 | geprüft: 38 |
| Summe | 706 (Akzeptabel) | 805 (Hervorragend) |
Eigene Rechnung mit den Punktwerten der zwölf SCHUFA-Kriterienseiten, Stand Oktober 2026. Personen erfunden.
Die Bewerberin ohne jede Zahlungsstörung landet zwei Klassen unter dem Bewerber, der vor einem Jahr eine Rechnung erst nach der SCHUFA-Meldung bezahlt hat. Den Unterschied machen Umzug, Vertragsalter und Kreditkarte, nicht das Zahlungsverhalten. Wohnte A seit zehn Jahren an derselben Adresse, käme sie auf 763 Punkte (Gut). Hätte sie zusätzlich zu ihrer heutigen Lage eine gerade erledigte Zahlungsstörung, fiele sie auf 542 Punkte (Ausreichend).
Was der Vermieter vom Score zu sehen bekommt
Als privater Vermieter bekommen Sie den Score in aller Regel nicht zu sehen. Das Zertifikat der BonitätsAuskunft und der BonitätsCheck enthalten laut den Anbietern Name, Anschrift, Geburtsdatum, das Datum der Abfrage und die Aussage, ob ausschließlich positive oder auch negative Informationen vorliegen. Scorewerte und Einzelheiten zu Konten und Verträgen stehen nicht darauf. Was die Dokumente kosten und wie sie sich von der Datenkopie unterscheiden, zeigt die Tabelle oben.
- Echtheit: Zum BonitätsCheck gehört ein Verifizierungscode, mit dem Sie online prüfen, ob das Zertifikat echt ist. Ein PDF ohne funktionierenden Code ist kein Nachweis.
- Alter: Eine gesetzliche Gültigkeit gibt es nicht. Die BonitätsAuskunft trägt ein Ausstellungsdatum, der BonitätsCheck lässt sich 60 Tage lang weitergeben. ImmoScout24 hält Auskünfte, die älter als etwa drei Monate sind, für wenig aussagekräftig. Legen Sie eine Grenze fest und wenden Sie sie auf alle Bewerber gleich an.
- Den Punktwert kennt nur der Bewerber. Er sieht ihn kostenlos im SCHUFA-Account, in der bonify-App oder in der Datenkopie. Schickt er Ihnen von sich aus einen Screenshot, ist das eine ungeprüfte Zusatzangabe. Anfordern sollten Sie ihn nicht: Der Account zeigt die gespeicherten Bonitätsdaten, für einen Auszug daraus gilt dasselbe wie für die Datenkopie.
- Wohnungsunternehmen fragen als SCHUFA-Vertragspartner teils direkt ab. Ob sie dabei schon den neuen Score oder einen älteren Wert erhalten, können Bewerber nur dort erfragen. Das empfehlen auch die Verbraucherzentralen.
So lesen Sie Zertifikat und Score
Vier Regeln helfen, aus Zertifikat und Score die richtigen Schlüsse zu ziehen:
- Das Zertifikat zuerst. „Ausschließlich positive Informationen“ heißt: keine gespeicherten Negativmerkmale. Bei negativen Informationen ist die entscheidende Frage, ob die Forderung offen oder erledigt ist.
- Klasse vor Punktzahl. 40 Punkte Abstand können allein daran liegen, dass jemand keine Kreditkarte hat (24 statt bis zu 81 Punkte). Die Klasse ist die stabilere Größe.
- Kein Score ist nicht „Ungenügend“. Ist eine Person der SCHUFA nicht bekannt oder kürzer als sechs Monate bekannt und hat keinen Bankvertrag, berechnet die SCHUFA keinen Score. Das betrifft laut SCHUFA rund 1,5 Prozent der Menschen, etwa Zugezogene aus dem Ausland oder junge Erwachsene ohne eigenes Konto. Ein fehlender Score bedeutet nach SCHUFA-Worten „schlicht, dass wichtige Informationen fehlen“. „Ungenügend“ dagegen steht für offene Zahlungsstörungen.
- Score plus Einkommen. Ob die Miete tragbar ist, zeigt nur die Rechnung Warmmiete gegen Nettoeinkommen. Wie Sie die aufstellen, steht im Leitfaden zur Bonitätsprüfung.
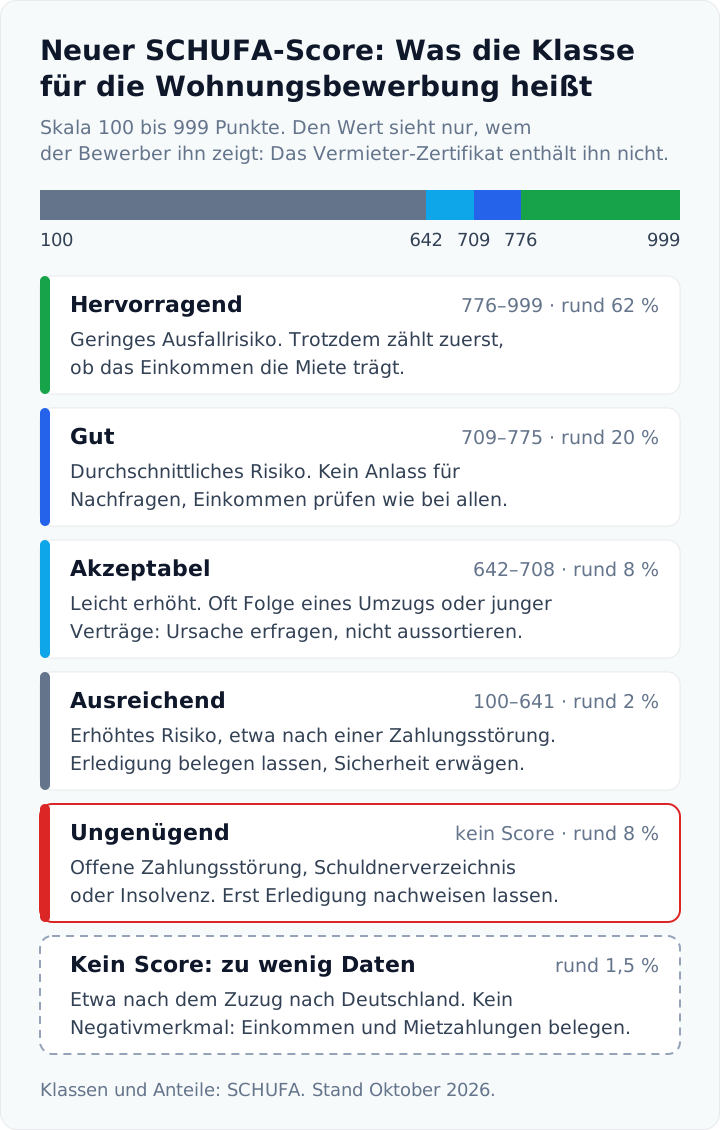
Klassen, Punktgrenzen und Anteile: SCHUFA, Stand Oktober 2026. Hinweise zur Wohnungsbewerbung: eigene Einordnung.
Die Zeilen zu den Klassen gelten, wenn ein Bewerber Ihnen seinen Score von sich aus zeigt.
| Was vorliegt | Was es für die Vermietung heißt | Sinnvoller nächster Schritt |
|---|---|---|
| Zertifikat: ausschließlich positive Informationen | keine gespeicherten Negativmerkmale | Einkommen gegen Warmmiete rechnen |
| Zertifikat: auch negative Informationen | offen oder erledigt macht den Unterschied | Bewerber um Erklärung und Erledigungsnachweis des Gläubigers bitten |
| Hervorragend oder Gut | geringes oder durchschnittliches Ausfallrisiko im Bankensinn | Einkommen prüfen wie bei allen anderen |
| Akzeptabel | häufig kurze Wohndauer, junge Verträge, neue Konten | nicht aussortieren, Einkommen prüfen, Ursache erfragen |
| Ausreichend | zum Beispiel erledigte Zahlungsstörung oder mehrere neue Kredite | Ursache und Erledigung belegen lassen, über eine Sicherheit sprechen |
| Ungenügend (kein Score) | offene Zahlungsstörung, Schuldnerverzeichnis oder Insolvenz | ohne Nachweis der Erledigung hohes Risiko |
| Kein Score wegen zu weniger Daten | keine Aussage, kein Negativmerkmal | Arbeitsvertrag, Gehaltsnachweise, falls vorhanden Mietschuldenfreiheitsbescheinigung |
Wie Sie Kaution und Bürgschaft bemessen, wenn eine Sicherheit nötig ist, steht ebenfalls im Leitfaden zur Bonitätsprüfung. Legen Sie Ihre Regeln fest, bevor die Bewerbungen kommen, und wenden Sie sie auf alle gleich an.
Was das LG Berlin zur Werbung mit dem SCHUFA-Check entschieden hat
Das Landgericht Berlin II hat am 19. Juni 2025 (Az. 52 O 65/23) über die digitale Mieterselbstauskunft eines großen Immobilienportals entschieden. Für Vermieter und Bewerber relevant ist der Teil zur Werbung: Aussagen wie „Immer häufiger verlangen Vermieter schon bei der Besichtigung einen SCHUFA-BonitätsCheck“ hat das Gericht als irreführend eingestuft, weil sie den Eindruck erwecken, ein solcher Nachweis dürfe schon zur Besichtigung verlangt werden. Das Urteil ist nicht rechtskräftig, die Berufung läuft beim Kammergericht (Az. 5 U 63/25).
Für die Praxis bestätigt das die Reihenfolge oben: Der SCHUFA-Nachweis ist ein Dokument für die engere Wahl, kein Eintrittsticket zum Besichtigungstermin.
Was Vermieter in die Anzeige und die Antwort schreiben
Eine klare Ansage spart beiden Seiten Arbeit:
- In der Anzeige: „Bitte senden Sie mit Ihrer Anfrage keine Unterlagen. Nach der Besichtigung bitten wir die Bewerber in der engeren Wahl um Gehaltsnachweise und eine SCHUFA-BonitätsAuskunft.“
- In der Antwort auf die Anfrage: Link zur Selbstauskunft mit den Fragen aus der zweiten Tabellenzeile, keine Bitte um Dokumente.
- Nach der Besichtigung: Nachweise nur von den Bewerbern anfordern, zwischen denen Sie entscheiden, und den Datenkopie-Ausdruck zurückweisen, falls er trotzdem kommt.
So arbeitet auch ImmoSchedule: Der Autoresponder schickt jedem Interessenten den Link zur digitalen Selbstauskunft, die Unterlagen wie SCHUFA-Auskunft und Gehaltsnachweise laden Bewerber erst nach der Besichtigung hoch.
Was Bewerber tun können
Ein negativer Eintrag oder ein fehlender Score muss nicht das Ende der Bewerbung sein. Am meisten bringt, was Sie vor der Wohnungssuche erledigen:
- Score kostenlos ansehen und nachrechnen. Im SCHUFA-Account (app.schufa.de) sehen Sie Ihren Score und die gespeicherten Bonitätsdaten kostenlos. Die Registrierung läuft über den Personalausweis mit Online-Funktion oder einen PIN-Brief. Ein Erklärtool zeigt die Punkte je Kriterium. Den Score zeigen auch die bonify-App und die kostenlose Datenkopie, die per Post kommt. Beides ist für Sie selbst, nicht für den Vermieter.
- Fehler korrigieren lassen. Stimmt ein Eintrag nicht, genügt ein Hinweis an den Privatkundenservice der SCHUFA, der den Sachverhalt klärt. War die Meldung einer Zahlungsstörung unzulässig, muss das meldende Unternehmen den Eintrag korrigieren. Fehlen Verträge, lassen sie sich über das Hilfeportal der SCHUFA nachmelden.
- Vor der Suche nichts Neues abschließen. Neue Konten, Karten und Ratenkredite kosten in den Kriterien 6 bis 8 Punkte. Wenn es sein muss, bündeln Sie Anfragen innerhalb von 28 Tagen, dann zählen sie einmal. Den Möbelkredit erst nach dem Mietvertrag.
- Das älteste Konto behalten. Störungsfreie Girokonten und Kreditkarten löscht die SCHUFA unmittelbar nach der Kündigung. Damit fällt deren Alter aus den Kriterien 2 und 3 heraus.
- Offene Forderungen begleichen. Solange eine Zahlungsstörung offen ist, gibt es keinen Score. Nach der Erledigung wird wieder einer berechnet, und die erledigte Störung verliert jedes Jahr an Gewicht.
- Erklären und ergänzen. Ein erledigter Eintrag mit Datum der Erledigung ist etwas anderes als eine offene Forderung. Helfen können Kontoauszüge mit pünktlichen Mietzahlungen, eine Mietschuldenfreiheitsbescheinigung des bisherigen Vermieters, sofern vorhanden, oder eine Bürgschaft.
Wie lange Einträge gespeichert bleiben, regelt ein von der hessischen Datenschutzaufsicht genehmigter Code of Conduct der Auskunfteien. Die SCHUFA löscht taggenau:
| Information | Gelöscht |
|---|---|
| erledigte Zahlungsstörung | drei Jahre nach Erledigung; nach 18 Monaten, wenn sie innerhalb von 100 Tagen nach der Meldung beglichen wurde, keine weiteren Negativdaten hinzukamen und keine Einträge aus Schuldnerverzeichnis oder Insolvenzbekanntmachungen vorliegen |
| Anfragen | nach zwölf Monaten |
| Inkassoanfrage | wirkt zwölf Monate negativ, dann gelöscht |
| Eintrag im Schuldnerverzeichnis | nach drei Jahren, früher bei nachgewiesener Löschung durch das zentrale Vollstreckungsgericht |
| Insolvenzverfahren, Restschuldbefreiung | sechs Monate nach Ende des Verfahrens bzw. nach Erteilung der Restschuldbefreiung |
| störungsfreie Kredite | drei Jahre nach Erledigung |
| störungsfreie Girokonten, Kreditkarten | unmittelbar nach gemeldeter Beendigung |
Wie Vermieter eine Bürgschaft neben der Kaution bewerten, steht im Leitfaden zur Bonitätsprüfung. Einen Überblick über Kosten und Inhalt der Auskunft gibt der Ratgeber SCHUFA-Auskunft für Vermieter, welche Fragen in eine Selbstauskunft gehören, die Seite zur Mieterselbstauskunft.
Checkliste
Für Vermieter
- Anzeige ohne Unterlagen-Forderung formulieren
- Selbstauskunft erst mit erklärtem Mietwunsch auswerten
- SCHUFA-Nachweis nur von Bewerbern in der engeren Wahl anfordern
- BonitätsAuskunft oder BonitätsCheck akzeptieren, Datenkopie zurückweisen
- Echtheit des BonitätsChecks per Verifizierungscode prüfen
- keinen Score-Screenshot verlangen; fehlender Score oder „Akzeptabel“ ist für sich kein Ablehnungsgrund
- Unterlagen abgelehnter Bewerber löschen, sobald sie nicht mehr gebraucht werden
Für Mietinteressenten
- Score vor der Suche kostenlos im SCHUFA-Account prüfen und Fehler korrigieren lassen
- kurz vor der Suche keine neuen Konten, Karten oder Kredite, ältestes Konto behalten
- Selbstauskunft vollständig und wahrheitsgemäß ausfüllen
- BonitätsCheck oder BonitätsAuskunft erst bestellen, wenn ein Vermieter danach fragt
- Datenkopie nicht weitergeben
- auf Gehaltsnachweisen alles schwärzen, was für die Miete nicht nötig ist
Dieser Beitrag gibt den Stand Oktober 2026 wieder und ersetzt keine Rechtsberatung im Einzelfall.
Quellen
- Datenschutzkonferenz: Orientierungshilfe zur Einholung von Selbstauskünften bei Mietinteressent:innen, Version 2.0, Stand Januar 2026 — https://www.datenschutz-berlin.de/fileadmin/user_upload/pdf/publikationen/DSK/orientierungshilfen/2026-DSK-OH-Mietinteresse-V2.pdf
- SCHUFA: Die wichtigsten Fragen zum neuen SCHUFA-Score (Start 17.03.2026, Basisscore, Branchen, Umstellung bis 2028) — https://www.schufa.de/newsroom/bonitaet/10-wichtigsten-fragen-neuen-schufa-score/
- SCHUFA: Neuer SCHUFA-Score, alle Kriterien und Punkte — https://www.schufa.de/scoring-daten/neuer-score/
- SCHUFA: Kriterienseiten mit Punktstufen — 1 Zahlungsstörungen, 2 Bankvertrag, 3 Kreditkarte, 4 Adresse, 5 Rahmenkredit, 6 Girokonten und Kreditkarten, 7 Anfragen außerhalb Banken, 8 Ratenkredite, 9 Restlaufzeit, 10 Kreditstatus, 11 Immobilienkredit, 12 Identitätsprüfung
- SCHUFA: Score-Klassen und Anteile — https://www.schufa.de/newsroom/bonitaet/schufa-score-neue-darstellung/
- SCHUFA: Anfragen im neuen Score (Gewicht 40 auf rund 20 Prozent, 28-Tage-Regel) — https://www.schufa.de/newsroom/bonitaet/wichtig-anfragen-noch-neuen-score/
- SCHUFA: Fehlende Daten, warum Personen keinen Score erhalten — https://www.schufa.de/newsroom/bonitaet/fehlende-daten-personen-erhalten-keinen-schufa-score/
- SCHUFA-FAQ: Wie lange speichert die SCHUFA personenbezogene Daten? — https://www.schufa.de/faq/privatpersonen/daten/wie-lange-speichert-die-schufa-personenbezogene-daten.jsp
- SCHUFA-FAQ: Voraussetzungen für die verkürzte Speicherfrist nach dem Code of Conduct — https://www.schufa.de/faq/privatpersonen/daten/welche-voraussetzungen-muessen-fuer-eine-verkuerzte-speicherfrist-nach-dem-code-of-conduct-erfuellt-sein.jsp
- SCHUFA-FAQ: Kann ich Einträge löschen oder löschen lassen? — https://www.schufa.de/faq/privatpersonen/daten/kann-ich-eintraege-selbst-loeschen-oder-loeschen-lassen.jsp
- SCHUFA-FAQ: Auskunft für Vermieter oder Arbeitgeber, welche ist die richtige? (Verifizierungscode) — https://www.schufa.de/faq/privatpersonen/auskunft/schufa-auskunft-fuer-vermieter-oder-arbeitgeber-welche-ist-die-richtige.jsp
- SCHUFA: Angebote für die Immobilienwirtschaft (Abfrage durch Vertragspartner) — https://www.schufa.de/unternehmen/branchen/immobilienwirtschaft/
- Verbraucherzentrale: Neuer Schufa-Score, die wichtigsten Infos — https://www.verbraucherzentrale.de/wissen/vertraege-reklamation/kundenrechte/neuer-schufascore-die-wichtigsten-infos-123061
- bonify: SCHUFA-Auskunft für Vermieter, Inhalt des Zertifikats, Preis, Gültigkeit (Stand 16.03.2026) — https://www.bonify.de/was-steht-in-einer-schufa-auskunft-fuer-vermieter
- Wohnglück: SCHUFA-BonitätsCheck, 29,95 €, 60 Tage, keine Scorewerte im Zertifikat — https://wohnglueck.de/service/schufabonitaetscheck
- ImmoScout24: SCHUFA-BonitätsCheck, Verifizierungscode, Alter der Auskunft — https://bonitaetscheck.immobilienscout24.de/
- Otto Schmidt, Meldung vom 23.02.2026 zu LG Berlin II, Urteil vom 19.06.2025, 52 O 65/23 — https://www.otto-schmidt.de/news/zivil-und-zivilverfahrensrecht/unzulassige-datenerhebung-durch-digitale-mieterselbstauskunft-und-irrefuhrende-werbung-mit-schufa-erfordernis-2026-02-23.html
Themen